近一周,A股去杠杆话题重回焦点。科技板块自7月以来调整,韩股、美股、日股同步波动,市场关心两融、私募和ETF赎回是否引发尾部风险。机构最新判断是,显性杠杆去化压力最大的阶段已过。
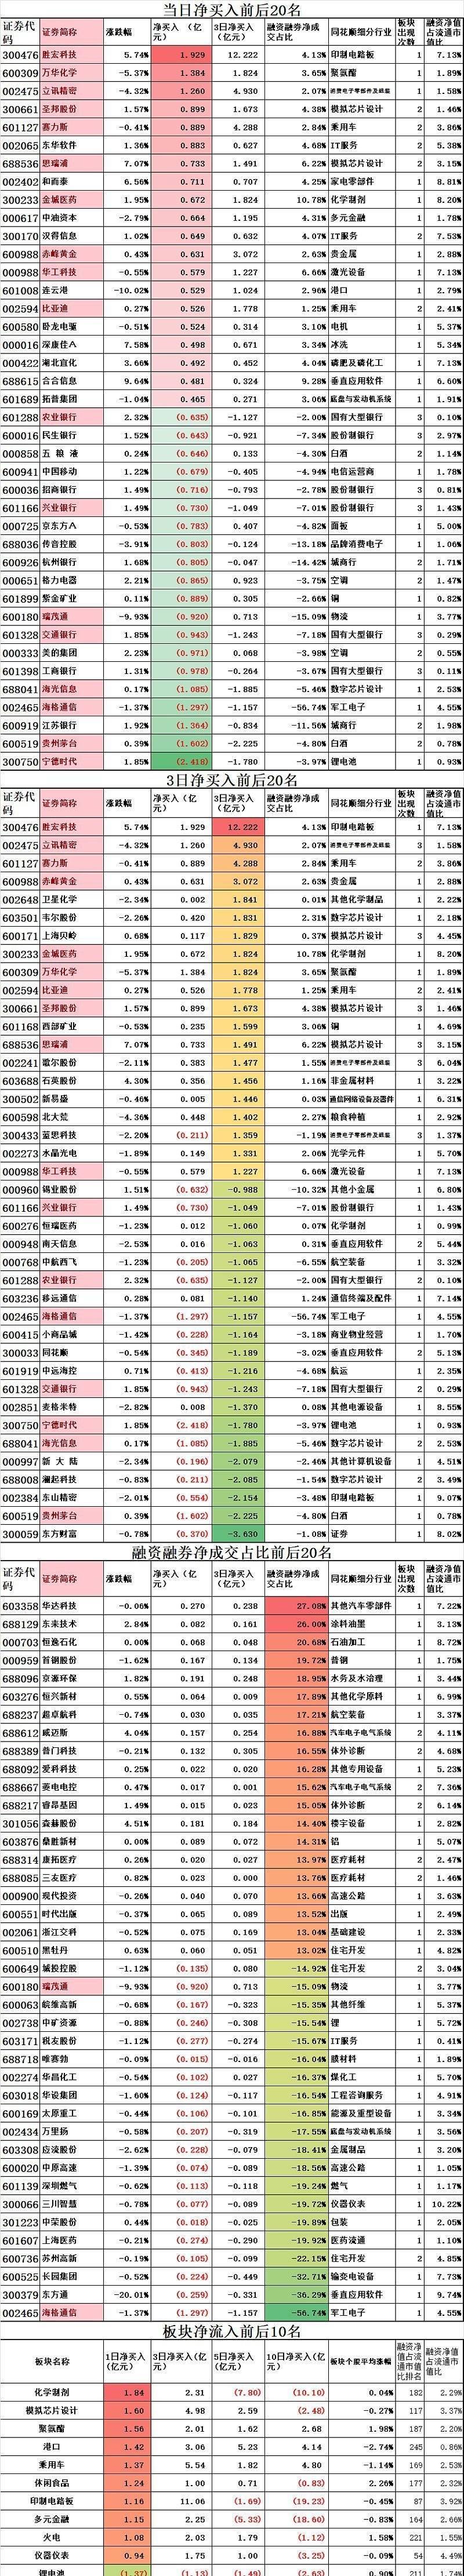
先看场内杠杆。两融余额变动是普通人最容易观察的指标。最新评估显示,当前A股场内杠杆总体去化基本完成,只有少数此前被过度定价的行业仍有补跌压力。这意味着融资盘集中平仓的最急阶段正在过去。

场外杠杆更隐蔽,包括私募产品赎回、个人型ETF申赎和股票质押。机构认为,避险压力高峰已过,场外杠杆冲击出现系统性风险的概率较低。ETF和私募赎回目前可控,尚未成为推动市场进一步调整的主要风险。
为什么这轮波动全球共振?7月以来科技行情下挫不只发生在A股,韩股、美股、日股都有类似反应。共性因素一是AI交易降温,二是杠杆资金累加后的去化。对A股而言,科技高融资行业能否止跌,是观察去杠杆是否结束的关键。
从资金面看,居民资产配置迁移仍在继续。2026年上半年住户存款增加7.58万亿元,同比少增3.19万亿元;非银金融机构存款增加4.65万亿元,同比多增约2.1万亿元,资金正从银行表内向理财、公募、私募、保险和券商账户迁移。
但存款搬家不等于居民资金全面进股市。增量资金依赖赚钱效应,高弹性资金强化了科技行情,也会在调整时放大波动。近一周市场更关注两个信号:境内融资卖出和高融资行业补跌是否停止,海外AI交易能否重新企稳。
风险点主要在尾部。股票质押风险曾在2018年发生,当下发生概率相对较低;私募和ETF赎回也未失控。真正需要盯住的是“下跌—赎回—再下跌”的负反馈,如果两融卖出收敛、科技补跌结束,去杠杆压力就会进一步缓解。
对普通投资者来说,去杠杆不是遥远术语。融资盘平仓会放大个股波动,ETF和私募赎回会影响板块流动性,质押风险则关系到部分中小市值公司。近一周的积极变化是,显性杠杆压力最大的时期已经过去,市场情绪从恐慌转向观察。
行业层面,高融资、高波动科技股对杠杆变化最敏感。若海外AI交易企稳,国内科技行情有望从急跌转向分化;若补跌继续,资金可能转向低杠杆、现金流稳定的方向。去杠杆结束与否,最终要看卖出是否停止,而不是只看指数一天涨跌。
综合看,A股去杠杆已走过压力最大阶段,场内杠杆去化基本完成,场外冲击出现系统性风险概率较低,ETF和私募赎回可控,质押风险概率不高。后续确认结束,盯住两个观察点:境内融资卖出与高融资行业补跌是否停止,海外AI交易能否企稳。对市场保持理性,不盲目追涨杀跌。
天顺优配提示:文章来自网络,不代表本站观点。