近期券商板块走出久违的强势:自6月9日至7月2日,申万二级证券指数最高涨幅达到19.62%,接近两成的反弹让不少投资者重新把目光投向这个长期被冷落的板块。这轮上涨究竟是情绪修复,还是价值重估的开始?
从资金面看,多位业内人士把这轮反弹理解为一次"高低切换":前期科技板块积累较多涨幅,部分资金止盈后寻找低位方向,长期被压抑的券商股正好承接了这部分需求。也正因如此,反弹来势较快,情绪修复的成分不小。
支撑股价的另一面是业绩。Wind数据显示,2025年A股券商板块净利润从2024年的1766.65亿元增长至2514.33亿元,同比增长42.32%;进入2026年一季度,增速虽有回落,但仍保持在20%以上的较高水平。
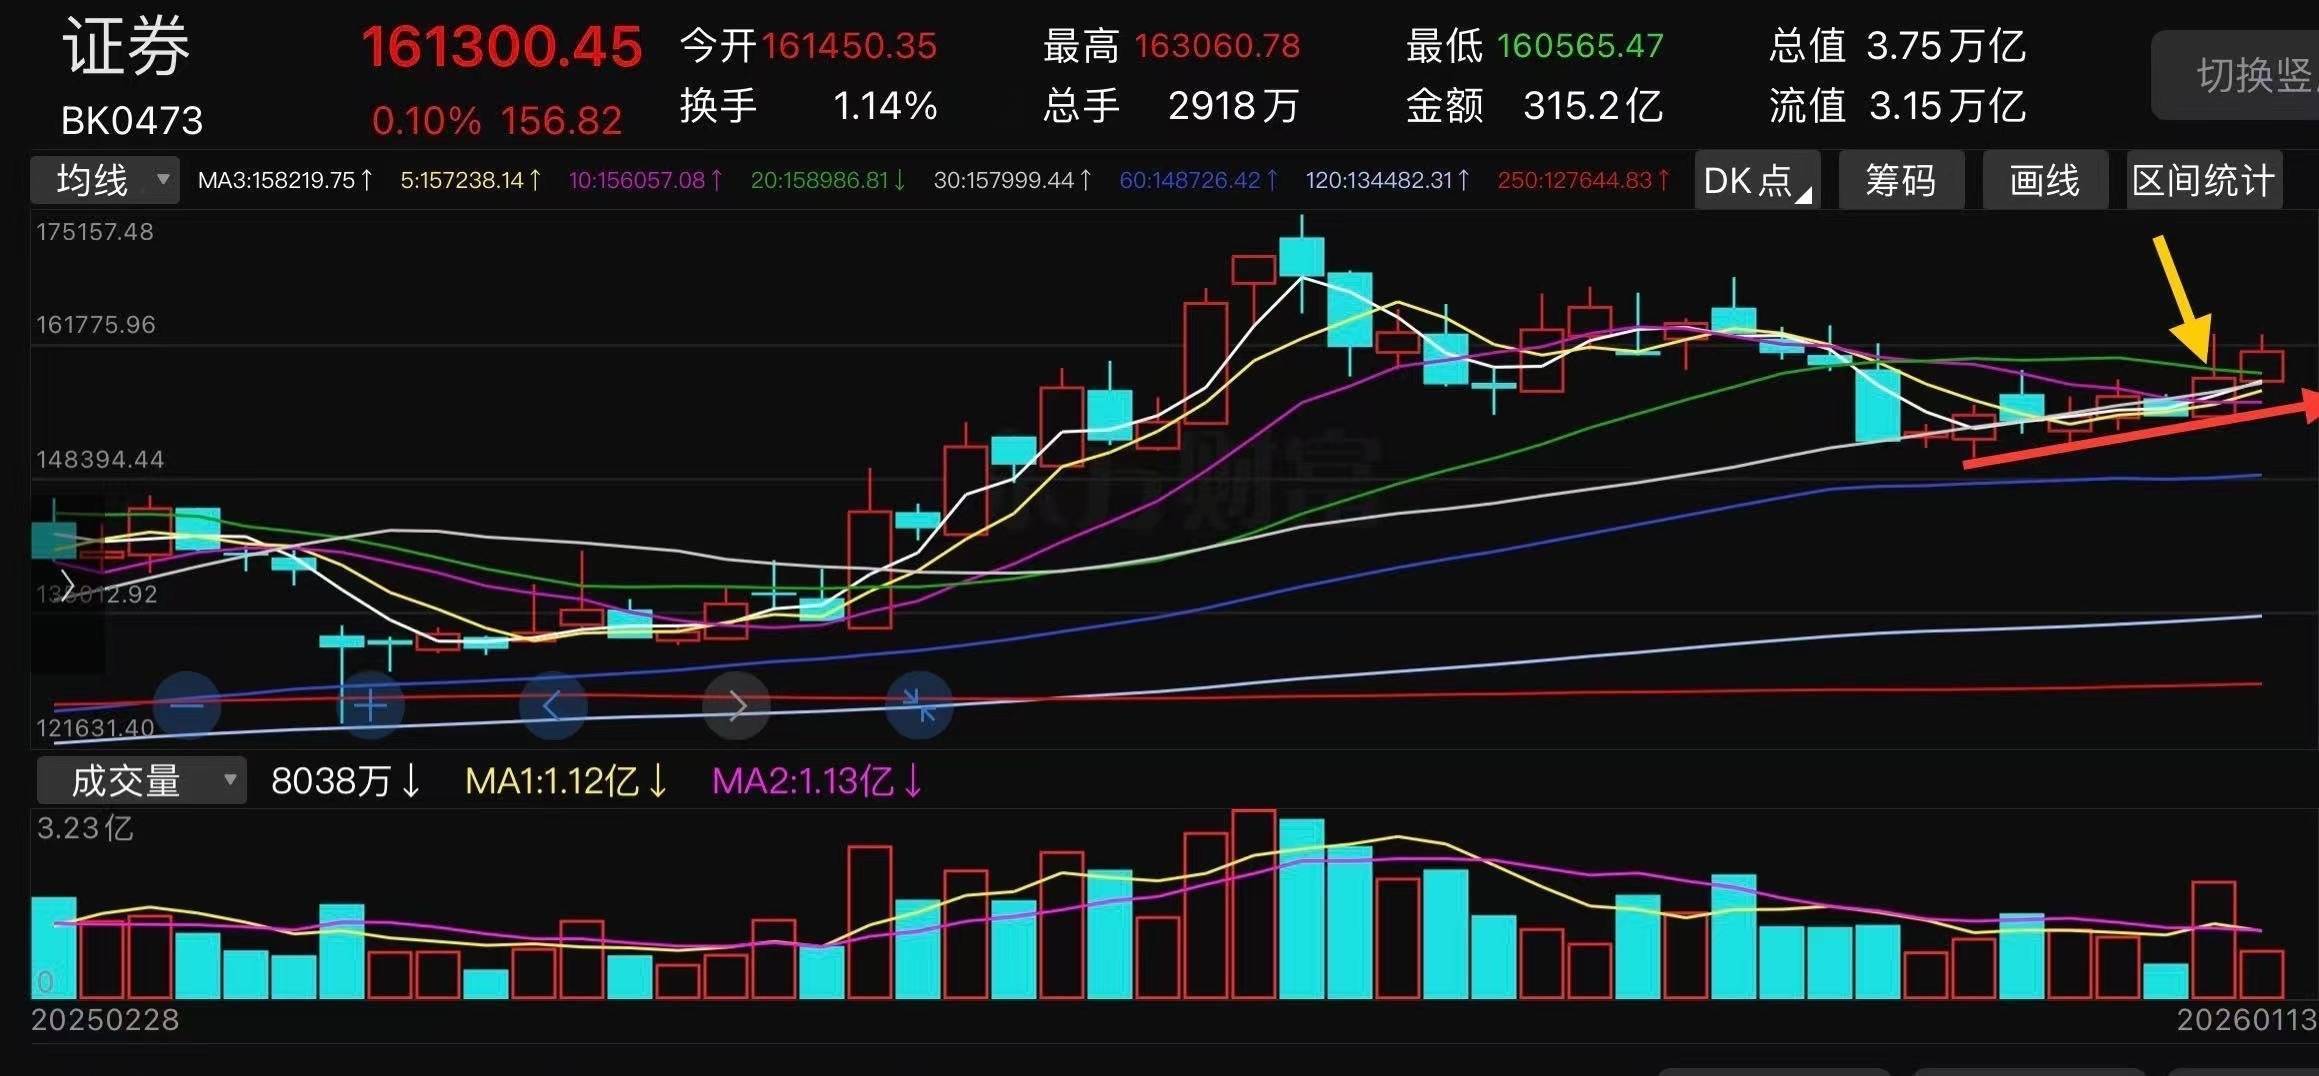
这就形成了明显反差。申万二级证券指数自2024年11月触及阶段高点后一路震荡向下,2025年8月虽短暂冲高,到2026年5月末依旧表现疲软。开源证券指出,摩根士丹利当前PE约19至20倍,而国内头部券商静态PE仅10至12倍。
估值差距摆在那里,资金面的压制因素一旦解除,修复空间自然被市场讨论。券商资产多元化配置、客需业务占比提升,盈利稳定性随之改善;再融资更加审慎、更重视分红和投资者回报,这些变化也在慢慢改变市场对板块的定价习惯。
政策面的变化同样关键。"十五五"规划新增"培育一流投资银行和投资机构"的表述,这是该提法首次写入国家五年规划。对行业而言,这意味着头部机构做优做强有了更明确的方向,也为板块的中长期预期添了一把火。
并购重组是最直观的抓手。2025年合并后的国泰海通证券一跃成为行业龙头,国联民生证券净利润暴增405.49%;进入2026年,"中金+信达+东兴""东吴+东海""东方+上海"等多家券商整合持续推进,行业资源正向优势机构集中。
对普通投资者来说,最直接的影响是券商股及相关基金净值波动放大。但更值得留意的是行业逻辑的变化:通过并购整合资源,券商作为直接融资服务商、资本市场"看门人"和社会财富管理者的职能更清晰,定价与资源配置效率有望提升。
不过反弹不等于反转。板块此前长期疲软,说明估值修复需要业绩与资金持续配合;成交活跃度、并购整合的实际效果、市场情绪变化,都可能带来新的波动。打算追高的投资者,应先想清楚自己能承受多大回撤。
回到最初的问题:这轮反弹更像是一次"低估值集中修复",而非单一利好驱动。业绩稳住、估值偏低、政策与并购提供想象空间,共同构成了板块支撑;但节奏上仍会有反复,理性看待、分批参与,或许比追逐单日涨幅更实际。
天顺优配提示:文章来自网络,不代表本站观点。